Liebe Anlegerinnen und Anleger,
die jüngsten Marktbewegungen zeigen, wie sensibel Anleger derzeit auf Veränderungen der Inflations- und Zinserwartungen reagieren. Höhere Renditen am Anleihemarkt setzten sowohl Aktien als auch Anleihen unter Druck, während volatile Energiepreise zusätzliche Unsicherheit erzeugten. Gleichzeitig konnten bereits schwächere US-Konjunkturdaten die Erwartungen an den weiteren Zinskurs der Notenbanken deutlich verschieben.
Dahinter steht ein Spannungsfeld, das die Märkte noch länger beschäftigen könnte: Das Wachstum verliert an Dynamik, gleichzeitig bleibt der Inflationsdruck höher und volatiler als in den Jahren vor der Pandemie.
Für klassische Portfolios ist das relevant. Die lange Phase niedriger Inflation und fallender Zinsen bot günstige Bedingungen für Aktien und Anleihen. Steigende Inflation kann dieses Zusammenspiel jedoch verändern.
Wenn sie zu höheren Zinsen führt, geraten Anleihen unmittelbar unter Druck. Gleichzeitig können steigende Diskontierungssätze und höhere Finanzierungskosten auch Aktienbewertungen belasten.
Genau in einem solchen Umfeld können Rohstoffe an Bedeutung gewinnen.
Reale Knappheit als Portfoliofaktor
Rohstoffpreise werden stärker als viele andere Anlageklassen durch das unmittelbare Verhältnis von Angebot und Nachfrage bestimmt. Geopolitische Konflikte, Produktionsausfälle, niedrige Lagerbestände oder eine strukturell steigende Nachfrage können daher erhebliche Preisbewegungen auslösen.
Für Anleger ist besonders interessant, dass dieselben Faktoren häufig auch Inflation verursachen.
Steigt beispielsweise der Ölpreis, erhöht das nicht nur direkt die Energiekosten. Über Transport, Produktion und Logistik können höhere Kosten auf weite Teile der Wirtschaft übergreifen. Ähnliches gilt für Industriemetalle oder Agrarrohstoffe.
Rohstoffe reagieren damit nicht nur auf Inflation. Sie können selbst Teil des Inflationsprozesses sein.
Besonders interessant werden sie deshalb häufig dann, wenn die Inflation stärker steigt als vom Markt erwartet. Genau solche Überraschungen können für traditionelle Aktien-Anleihe-Portfolios problematisch sein.
Das bedeutet allerdings nicht, dass Rohstoffe automatisch von jeder Inflationsphase profitieren. Entscheidend ist, wodurch die Preissteigerungen ausgelöst werden. Eine Inflation aufgrund starker Nachfrage unterscheidet sich erheblich von einer Inflation, die durch Energieknappheit oder andere Angebotsschocks entsteht.
Gerade im zweiten Fall können Rohstoffe ihre Diversifikationseigenschaften ausspielen: Während steigende Kosten Unternehmensmargen belasten und gleichzeitig den Spielraum der Zentralbanken für Zinssenkungen begrenzen, spiegeln Rohstoffpreise die zugrunde liegende Knappheit direkt wider.
Gold ist nicht gleich Rohstoffe
Beim Thema Inflationsschutz denken viele Anleger zunächst an Gold. Das Edelmetall nimmt jedoch innerhalb des Rohstoffuniversums eine Sonderstellung ein.
Neben Inflation spielen für Gold insbesondere Realzinsen, der US-Dollar, Zentralbankkäufe und die Nachfrage nach sicheren Anlagen eine wichtige Rolle. Steigen die Realzinsen deutlich, kann Gold deshalb selbst in einem Umfeld erhöhter Inflation unter Druck geraten.
Ein breit diversifizierter Rohstoffkorb funktioniert anders. Energie, Industriemetalle, Edelmetalle und Agrarrohstoffe reagieren auf unterschiedliche fundamentale Faktoren und besitzen damit einen direkteren Bezug zu realwirtschaftlichen Knappheiten.
Gold und ein breites Rohstoffinvestment sind daher weniger Alternativen als unterschiedliche Instrumente. Während Gold stärker auf monetäre und geopolitische Risiken reagieren kann, kann ein Rohstoffkorb einen direkteren Schutz gegenüber steigenden Preisen realer Güter bieten.
Die Umsetzung bleibt entscheidend
Bei Rohstoffinvestments spielt allerdings nicht nur die Markteinschätzung eine Rolle. Auch die Konstruktion des Produkts kann einen erheblichen Einfluss auf die Rendite haben.
Die meisten breit investierenden Rohstoffprodukte bilden den Markt über Futures ab. Dadurch kann die tatsächliche Rendite von der Entwicklung der Kassapreise abweichen. Liegen länger laufende Futures über den kurzfristigen Kontrakten, spricht man von Contango. Beim regelmäßigen Rollen können dabei Verluste entstehen.
In einer Backwardation ist es umgekehrt: Kurzfristige Futures sind teurer als länger laufende Kontrakte.
Eine solche Struktur tritt häufig bei physischer Knappheit auf und kann zusätzliche positive Rollrenditen erzeugen.
Für Anleger lohnt sich daher ein genauer Blick auf Indexkonstruktion, Rohstoffgewichtung und Rollmechanismus eines Produkts.
Was bedeutet das für die aktuelle Marktphase?
Die entscheidende Frage lautet nicht, ob Rohstoffe in den kommenden Wochen steigen werden. Wichtiger ist, ob sich das Inflationsumfeld strukturell verändert hat.
Höhere Staatsausgaben, geopolitische Fragmentierung, Investitionen in Energie- und Infrastruktur sowie ein zunehmender Bedarf an bestimmten Rohstoffen könnten dafür sorgen, dass Inflationsschübe künftig häufiger auftreten als in den Jahrzehnten vor der Pandemie. Sollte sich diese Entwicklung fortsetzen, kann eine stärkere Diversifikation jenseits klassischer Aktien und Anleihen sinnvoller werden.
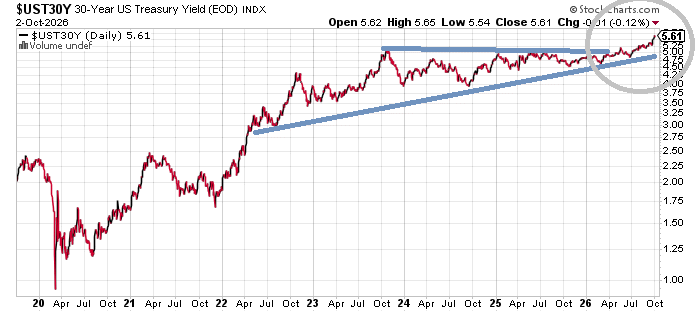
Abbildung: Langfristiger Verlauf der Renditen der 30-jährigen US-Staatsanleihen (Quelle: stockcharts.com)
Der Chart der Zinsentwicklung 30-jähriger US-Staatsanleihen spricht eine klare Sprache: Aufwärtsdruck. Und das führt zu sinkenden Anleihekursen sowie Druck auf den Aktienmarkt.
Rohstoffe sind insgesamt keine perfekte Inflationsversicherung. Sie sind volatil, konjunkturabhängig und können über längere Zeiträume schwach performen. Ihre strategische Bedeutung liegt jedoch darin, dass sie auf andere wirtschaftliche Faktoren reagieren als traditionelle Finanzanlagen.
Gerade in einem Umfeld, in dem Inflation wieder stärker die Zins- und Kapitalmärkte bestimmt, kann diese Eigenschaft wertvoll sein. Rohstoffe müssen nicht dauerhaft outperformen, um einen Nutzen im Portfolio zu haben. Entscheidend ist vielmehr, wie sie sich in genau jenen Phasen verhalten, in denen Aktien und Anleihen gleichzeitig unter Druck geraten.
Sie haben mit meinem kostenlosen Börsenbrief bereits einen Einblick in meine Analysen und meinen systematischen Ansatz erhalten.
In der Anlageberatung gehen wir einen Schritt weiter: Wir betrachten Ihre persönlichen Ziele, Ihren Anlagehorizont und Ihre Risikobereitschaft und entwickeln dann daraus eine klare Vorgehensweise. So erhalten Sie nicht nur Informationen, sondern eine fundierte Beratung für eine angemessene Strukturierung Ihres Vermögens.
Bitte antworten Sie einfach auf diese Mail, falls Sie sich für eine persönliche Beratung interessieren oder rufen mich einfach an.. .
Hier finden Sie bitte weitere Infos
Nun wünsche ich Ihnen noch einen schönen Tag und viel Erfolg mit Ihren Investitionen.
Mit herzlichen Grüßen aus dem Rheinland von Ihrem unabhängigen Berater.
Ihr Klaus Buhl