Liebe Leserin, lieber Leser,
die FED erhöht die Zinsen und die Börse steigt trotzdem.
Auf den ersten Blick wirkt das widersprüchlich. Tatsächlich zeigt die Reaktion aber sehr schön, worauf es an der Börse wirklich ankommt: nicht nur auf eine Nachricht, sondern darauf, was davon bereits erwartet und eingepreist war.
Die wichtigere Frage lautet deshalb: Was kommt nach dem Zinsschritt? Mein Blick richtet sich derzeit vor allem auf zwei Größen: die langfristigen Anleiherenditen und den Ölpreis.
Eine Rendite um 5 % bei zehnjährigen US-Staatsanleihen ist für Aktien nicht harmlos. Anleger erhalten nun wieder eine attraktive Verzinsung, ohne dafür Unternehmensrisiken eingehen zu müssen. Vor allem hoch bewertete Technologie- und KI-Aktien bekommen damit reale Konkurrenz.
Interessant ist dabei aber nicht nur die Höhe der Rendite, sondern ihre Zusammensetzung. Die langfristigen Inflationserwartungen des Anleihemarktes liegen deutlich unter der nominalen Rendite. Ein beträchtlicher Teil der hohen Zinsen besteht also aus hohen realen Renditen.
Und genau das ist für Wachstumsaktien besonders wichtig. Je weiter die erwarteten Gewinne eines Unternehmens in der Zukunft liegen, desto stärker wirkt ein höherer Diskontierungszins auf den heutigen Unternehmenswert. Eine Aktie kann deshalb unter Druck geraten, obwohl sich operativ am Unternehmen zunächst überhaupt nichts verschlechtert. Das eigentliche Problem sind also nicht nur hohe Leitzinsen. Es ist ein dauerhaft hoher realer Preis des Kapitals.
Die Gewinne halten dagegen
Dass die Börse diesen Gegenwind bislang so gut verkraftet, hat einen wichtigen Grund: Die Unternehmensgewinne entwickeln sich besser als erwartet. Während Analysten ihre Gewinnschätzungen im Verlauf eines Quartals normalerweise etwas reduzieren, wurden die Erwartungen für den S&P 500 zuletzt sogar angehoben.
Damit kämpfen derzeit zwei Kräfte gegeneinander:
Auf der einen Seite drücken hohe Renditen auf die Bewertungen. Auf der anderen Seite stützen steigende Gewinne die Aktienkurse. Die entscheidende Frage lautet deshalb nicht einfach, ob 5 % Anleiherendite schlecht für Aktien sind.
Vielmehr geht es darum: Steigen die Unternehmensgewinne schnell genug, um die höheren Kapitalkosten auszugleichen? Solange das gelingt, kann der Markt erstaunlich widerstandsfähig bleiben.
Öl könnte dieses Gleichgewicht kippen
Der zweite Faktor ist der Ölpreis. Teure Energie wirkt gleichzeitig auf mehreren Ebenen. Sie erhöht die Produktions- und Transportkosten, belastet die Kaufkraft der Verbraucher und kann den Rückgang der Inflation verlangsamen.
Damit könnte genau die Kombination entstehen, die für Aktien unangenehm wird: schwächere Gewinnmargen bei gleichzeitig weiterhin hohen Zinsen. Deshalb beobachte ich Öl und die langfristigen Renditen momentan gemeinsam.
Denn fallen beide, verbessert sich das Umfeld für Aktien spürbar. Steigen beide weiter, wächst der Druck sowohl auf die Bewertungen als auch auf die Gewinne.
Der Markt wird selektiver
Noch interessanter wird das Bild, wenn wir zusätzlich auf den Kreditmarkt schauen. Dort sehen wir bislang keinen flächendeckenden Krisenmodus. Die Risikoaufschläge des breiten amerikanischen High-Yield-Marktes bleiben relativ stabil. Bei den schwächsten Schuldnern sieht es allerdings anders aus. Dort sind die Risikoaufschläge zuletzt deutlich gestiegen.
Dies ist für mich ein wichtiges Signal. Denn das Kapital verschwindet nicht generell aus Risikoanlagen. Investoren beginnen vielmehr, stärker zwischen Qualität und Risiko zu unterscheiden. Und genau das sehe ich derzeit auch im inneren Markt.
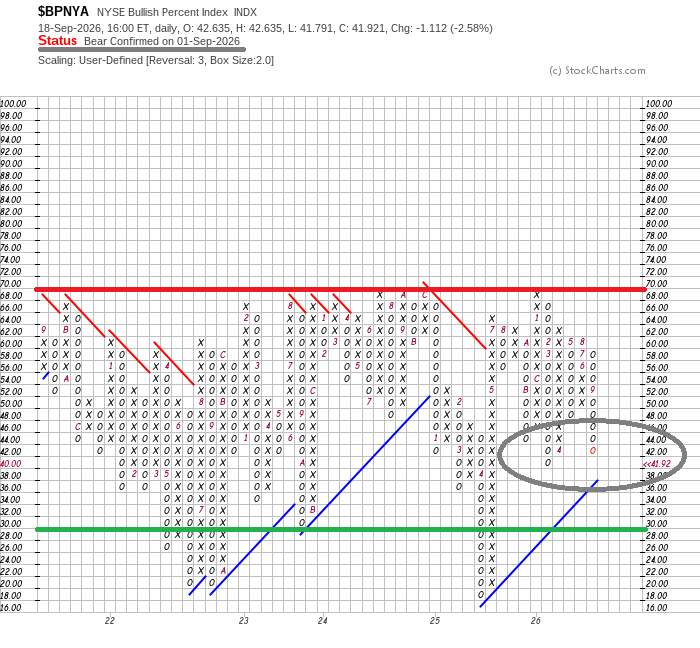
Abbildung: Aktueller Chart des NYSE BP Index (Quelle: stockcharts.com)
Im breiten Markt der New Yorker Börse wechseln immer mehr Aktien von einem Kauf- auf ein Verkaufssignal der Point-&-Figure-Technik. Der Markt weicht also von innen auf.
Das bedeutet nicht, dass unmittelbar ein Crash bevorsteht. Der obige Chart ist für mich kein Timing-, sondern ein Risikosignal. Er zeigt, dass sich das Verhältnis von Angebot und Nachfrage bei immer mehr Aktien verschlechtert.
Große Indizes können dabei noch stabil aussehen, weil wenige Schwergewichte sie nach oben ziehen. Unterhalb der Oberfläche kann der durchschnittliche Titel längst schwächer werden. Besonders interessant ist deshalb, dass Aktien- und Kreditmarkt momentan eine ähnliche Geschichte erzählen: Die schwächeren Titel geraten zuerst unter Druck. Das spricht bislang weniger für einen generellen Risk-off-Markt als für einen Selektionsmarkt.
Sie haben mit meinem kostenlosen Börsenbrief bereits einen Einblick in meine Analysen und meinen systematischen Ansatz erhalten.
In der Anlageberatung gehen wir einen Schritt weiter: Wir betrachten Ihre persönlichen Ziele, Ihren Anlagehorizont und Ihre Risikobereitschaft und entwickeln dann daraus eine klare Vorgehensweise. So erhalten Sie nicht nur Informationen, sondern eine fundierte Beratung für eine angemessene Strukturierung Ihres Vermögens.
Bitte antworten Sie einfach auf diese Mail, falls Sie sich für eine persönliche Beratung interessieren oder rufen mich einfach an.. .
Hier finden Sie bitte weitere Infos
Fazit: Worauf ich jetzt besonders achte
Für mich sind deshalb drei Entwicklungen entscheidend. Erstens: Geben die langfristigen und insbesondere die realen Renditen wieder nach? Zweitens: Entspannt sich der Ölpreis? Und drittens: Verbessert sich die Marktbreite wieder?
Eine Kombination aus fallenden Renditen, fallendem Öl und einer Erholung des Inneren Marktes wäre ein starkes Zeichen dafür, dass die Börse wieder mehr Luft bekommt. Steigen dagegen Öl und reale Renditen weiter, während die Marktbreite schwächer wird, müsste das Risiko neu bewertet werden. Noch befindet sich der Markt aus meiner Sicht nicht im Krisenmodus. Aber er verzeiht uns als Anlegern deutlich weniger.
Und deshalb gewinnen Auswahl, Bewertung und Risikomanagement wieder deutlich an Bedeutung.
Nun wünsche ich Ihnen jedoch einen schönen Sonntag, eine erfolgreiche neue Woche und viel Erfolg mit Ihren Investitionen!
Mit herzlichen Grüßen aus dem Rheinland von Ihrem unabhängigen Berater
Klaus Buhl
Sie kennen bereits meinen Gratis-Börsenbrief und den systematischen Ansatz meiner Analysen. Im Premium Börsenbrief gehen wir einen Schritt weiter. Dort erhalten Sie regelmäßig detaillierte Auswertungen der Struktur des Aktienmarktes und konkrete Empfehlungen..