Liebe Leserin, lieber Leser,
Wer derzeit auf die Kapitalmärkte blickt, muss nicht lange nach Gründen suchen, vorsichtig zu bleiben.
Die Liste der Belastungsfaktoren ist bekanntlich hoch: hohe Energiepreise, hartnäckige Inflation, anspruchsvolle Bewertungen, hohe Renditen am Anleihemarkt und eine US-Notenbank, die sich weiterhin alle Optionen offenhält.
Ich habe diese Risiken in den vergangenen Wochen ebenfalls immer wieder hier thematisiert. Und das aus gutem Grund. Gerade in einem Umfeld, in dem die Geldpolitik restriktiv bleibt und die Finanzierungskosten hoch sind, sollte man als Anleger nicht sorglos werden. Doch Börse besteht nicht nur darin, Risiken zu erkennen.
Mindestens genauso wichtig ist die Frage, welche Risiken der Markt längst kennt und welche Entwicklungen ihn tatsächlich noch überraschen können. Genau deshalb lohnt es sich, den Blick für einen Moment umzudrehen und ein zwei wichtige Fragen zu stellen:
- Was wäre eigentlich, wenn sich in den kommenden Wochen ausgerechnet jene Faktoren entspannen, die den Aktienmarkt derzeit am stärksten beschäftigen?
- Was wäre, wenn der Ölpreis wieder fällt, die Renditen am Anleihemarkt zurückkommen und die Federal Reserve auf eine weitere Zinserhöhung verzichtet?
Das klingt natürlich zunächst nach einem ausgesprochen freundlichen Szenario. Aber an der Börse entstehen die interessantesten Bewegungen häufig genau dann, wenn die Realität weniger schlecht ausfällt als zuvor befürchtet.
Die bekannten Sorgen bestimmen das Bild
Beginnen wir bei der Ausgangslage:
Der hohe Ölpreis ist für Anleger gleich aus mehreren Gründen unangenehm. Er verteuert Transporte, Produktion und Energie. Unternehmen können diese höheren Kosten nicht immer vollständig an ihre Kunden weitergeben. Gleichzeitig bleibt den Verbrauchern weniger Geld für andere Ausgaben.
Vor allem aber erschweren steigende Energiepreise den Notenbanken die Arbeit. Denn selbst wenn sich der Preisauftrieb bei vielen Gütern und Dienstleistungen langsam beruhigt, können höhere Energiepreise die Inflation wieder anfachen. Genau das wäre in der aktuellen Situation problematisch. Die Notenbanken wollen schließlich sicher sein, dass die Inflation nachhaltig zurückgeht und nicht nur eine kurze Verschnaufpause einlegt.
Damit sind wir bei der zweiten großen Belastung: den Renditen am Anleihemarkt.
Für Privatanleger wirken Bewegungen bei zehnjährigen Staatsanleihen manchmal weit entfernt vom eigenen Depot. In Wahrheit beeinflussen sie jedoch nahezu alle Anlageklassen. Denn steigen die Renditen sicherer Staatsanleihen, steigt für Investoren die Alternative zur Aktie. Gleichzeitig werden zukünftige Unternehmensgewinne stärker abgezinst. Gerade bei Wachstumsunternehmen, deren Gewinne zu einem großen Teil erst in den kommenden Jahren erwartet werden, kann das erheblichen Druck auf die Bewertung ausüben.
Hinzu kommt: Höhere Kapitalmarktzinsen verteuern die Finanzierung. Das trifft Unternehmen, die neue Kredite aufnehmen oder bestehende Schulden refinanzieren müssen. Es trifft den Immobilienmarkt, aber auch die Verbraucher.
Ab einem gewissen Grad und mit zeitlicher Verzögerung wird die gesamte wirtschaftliche Aktivität abgeberemst.
Die dritte Unsicherheit ist die Federal Reserve.
Solange die amerikanische Notenbank nicht glaubhaft signalisieren kann, dass der Zinserhöhungszyklus tatsächlich abgeschlossen ist, bleibt am Markt eine gewisse Nervosität bestehen. Jeder stärkere Inflationswert, jeder robuste Arbeitsmarktbericht und jeder neue Anstieg bei den Energiepreisen wirft erneut dieselbe Frage auf: Muss die Fed doch noch einmal nachlegen?
Diese drei Themen – Öl, Renditen und Fed – hängen enger zusammen, als es auf den ersten Blick erscheinen mag. Und genau darin liegt auch die Chance.
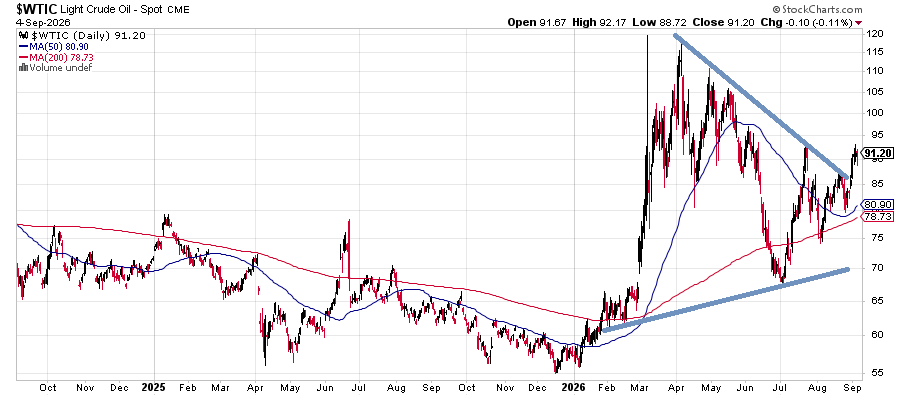
Abbildung: Aktuelle Entwicklung des Ölpreises WTI (Quelle: Stockcharts.com)
Was, wenn der Ölpreis seinen Schrecken verliert?
Nehmen wir zunächst nur einen Baustein heraus. Was wäre, wenn der Ölpreis in den kommenden Wochen wieder deutlich nachgibt und sich der aktuelle Ausbruch (siehe Chart oben) nicht als nachhaltig erweist?
Dafür müsste die Weltwirtschaft nicht zwangsläufig in eine Rezession abrutschen. Auch eine nachlassende geopolitische Risikoprämie, eine bessere Versorgungslage oder schlicht die Erkenntnis, dass die schlimmsten Befürchtungen nicht eintreten, könnten zu einer Entspannung führen. Für die Börse wäre das eine relevante Veränderung.
Ein niedrigerer Ölpreis wirkt zunächst wie eine Entlastung für Verbraucher. Wer weniger für Benzin, Heizung und Energie ausgeben muss, hat mehr Geld für andere Dinge zur Verfügung. Das stützt den Konsum. Auch für viele Unternehmen wäre die Wirkung positiv. Transportkosten sinken, energieintensive Produktion wird günstiger und Margen erhalten wieder etwas Luft.
Vor allem aber würde ein wichtiger Inflationstreiber an Bedeutung verlieren. Und genau an dieser Stelle könnte aus einer scheinbar isolierten Bewegung beim Öl eine ganze Kette von Reaktionen entstehen.
Wenn die Energiepreise sinken, lassen auch die Inflationssorgen nach. Wenn die Inflationssorgen nachlassen, sinkt der Druck auf die Notenbanken. Und wenn der Markt weniger Angst vor zusätzlichen Zinserhöhungen hat, können auch die Renditen am Anleihemarkt wieder zurückkommen. Aus einem einzigen positiven Impuls könnten damit mehrere werden.
Die Renditen sind vielleicht der entscheidende Hebel
Aus meiner Sicht liegt hier einer der wichtigsten Punkte für den Aktienmarkt.
Denn in den vergangenen Monaten haben Anleger sehr deutlich erlebt, wie empfindlich Aktien auf steigende Renditen reagieren können. Gerade hoch bewertete Unternehmen gerieten immer wieder unter Druck, wenn sich die Zinsen nach oben bewegten.
Doch dieser Mechanismus funktioniert auch umgekehrt. Sinken die Renditen, verbessert sich das Bewertungsumfeld für Aktien. Das klingt technisch, ist aber im Grunde einfach. Wenn Anleger auf sichere Staatsanleihen plötzlich weniger Verzinsung erhalten, werden andere Anlageklassen im Vergleich wieder attraktiver. Gleichzeitig steigt rechnerisch der heutige Wert zukünftiger Unternehmensgewinne.
Davon profitieren nicht nur die großen Technologiewerte. Auch kleinere Unternehmen, die unter höheren Finanzierungskosten besonders leiden, könnten aufatmen. Immobilienwerte würden von niedrigeren Kapitalmarktzinsen profitieren. Konsumunternehmen könnten auf eine Entlastung bei den privaten Haushalten hoffen.
Das Entscheidende ist deshalb nicht allein die absolute Höhe der Renditen. Entscheidend ist die Richtung. Ein Markt, der sich wochenlang an steigende Renditen gewöhnt hat, kann sehr dynamisch reagieren, wenn sich dieser Trend plötzlich umkehrt.
Und wenn die Fed einfach nichts tut?
Damit kommen wir zur US-Notenbank.
In der öffentlichen Diskussion wird häufig so getan, als müsse die Fed bereits über Zinssenkungen sprechen, damit Aktien nachhaltig steigen können. Das ist aus meiner Sicht jedoch zu kurz gedacht.
Der Markt braucht nicht zwingend eine lockere Geldpolitik. In manchen Phasen reicht es vollkommen aus, wenn die Geldpolitik nicht noch restriktiver wird. Angenommen, der Ölpreis fällt. Die kommenden Inflationsdaten zeigen keine neue Beschleunigung. Gleichzeitig beginnen die Anleiherenditen zu sinken.
Dann könnte die Fed zu dem Schluss kommen, dass weitere Zinserhöhungen nicht notwendig sind. Das allein wäre bereits eine Veränderung gegenüber dem derzeitigen Risikoszenario.
Die Notenbank müsste weder eine große Wende ankündigen noch schnelle Zinssenkungen versprechen. Es könnte genügen, wenn sie signalisiert: Wir haben genug getan. Jetzt beobachten wir die Wirkung unserer bisherigen Maßnahmen.
Für Unternehmen und Investoren wäre damit zumindest ein erheblicher Unsicherheitsfaktor kleiner geworden. Und an der Börse ist weniger Unsicherheit häufig bereits ein guter Grund für höhere Kurse.
Märkte handeln nicht die Gegenwart
Das ist ein Punkt, den gerade Privatanleger immer wieder unterschätzen:
An der Börse geht es nicht darum, ob die wirtschaftliche Lage gut oder schlecht ist. Es geht darum, ob sie besser oder schlechter ist als erwartet. Das klingt nach einem kleinen Unterschied. In der Praxis ist es jedoch einer der wichtigsten Mechanismen an den Kapitalmärkten.
Ein Unternehmen kann hervorragende Zahlen vorlegen und trotzdem an der Börse fallen, wenn Anleger noch bessere Zahlen erwartet haben. Umgekehrt kann ein Unternehmen schwache Ergebnisse melden und dennoch deutlich steigen, wenn der Markt zuvor mit einer Katastrophe gerechnet hat.
Dasselbe gilt für die Gesamtwirtschaft. Wenn alle auf hohe Inflation, weiter steigende Renditen und eine noch strengere Geldpolitik vorbereitet sind, braucht es nicht plötzlich perfekte Bedingungen, damit Aktien steigen. Es reicht, wenn diese Erwartungen zu pessimistisch waren.
Das ist der Kern des Szenarios, das ich derzeit mit Interesse verfolge.
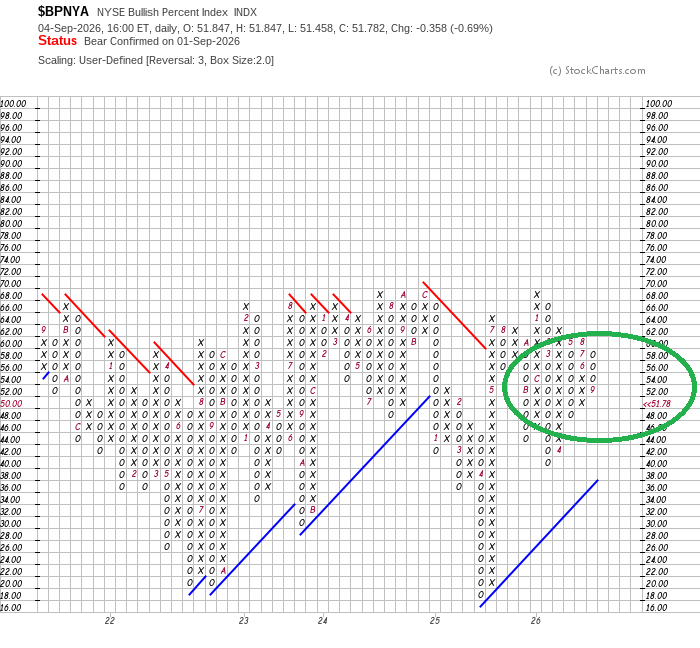
Abbildung: Aktueller P&F-Chart des NYSE BP Index (Quelle: Stockcharts.com)
Die Skepsis könnte selbst zum Treibstoff werden
Denn gerade darin liegt die Chance für den Herbst. Viele Anleger sind vorsichtig, die bekannten Risiken werden täglich diskutiert und ein freundlicheres Szenario spielt in der Wahrnehmung bislang eine eher untergeordnete Rolle. Sollte sich das Bild drehen, könnte diese Vorsicht selbst zum Kurstreiber werden. Dabei spielt derzeit auch die Marktbreite mit. Mit einem Stand von 51 Punkten bietet beispielsweise der NYSE Bullisch Prozent Index erheblichen Platz aufwärts (siehe Chart oben).
Fällt der Ölpreis, gehen die Renditen zurück und verzichtet die Fed auf eine weitere Straffung, müssten viele Investoren ihre Erwartungen neu justieren. Wer zu defensiv positioniert ist, müsste Aktien zukaufen. Wer auf deutlich niedrigere Kurse wartet, könnte unter Zugzwang geraten.
Für eine kräftige Rally braucht es deshalb keine perfekte Welt. Es reicht, wenn einige der derzeit dominierenden Sorgen kleiner werden.
Nach vielen Jahren an den Kapitalmärkten hat sich gezeigt: Gerade dann, wenn Anleger sich auf schlechte Nachrichten eingestellt haben, können bereits wenige positive Überraschungen eine erstaunliche Dynamik entfalten.
Vielleicht wird der Herbst deshalb nicht so schwierig, wie viele derzeit erwarten.
Ich würde mich nicht wundern, wenn gerade die verbreitete Skepsis der Marktteilnehmer im Herbst plötzlich zu einem Kursfeuerwerk führen könnte. Typischerweise genau dann, wenn niemand mehr daran glaubt .
Da die Börse sowieso macht was sie will, rate ich stets davon ab, Ihr Vermögen und Ihr Depot einseitig oder auf ein bestimmtes Ereignis hin aufzustellen. Egal, was passiert. und wie sehr die bekannten Medien eine bestimmte Entwicklung als die einzig mögliche Wahrheit und Konsequenz darstellen.
Fazit:
Solange es keine handfesten Signale für eine Rezession oder massiv steigende Zinsen gibt, würde ich nicht zu defensiv und ängstlich auftreten.
Und keinesfalls sollten Sie jetzt ängstlich sein, nur weil wir uns in der saisonal schwierigen Jahreszeit befinden und sich die schönen Sommertage von irgendwelchen Crash-Propheten verderben lassen.
Falls Sie sich für eine individuelle und wirklich zu Ihnen passende sinnvolle Vermögensstruktur interessieren, sprechen Sie mich einfach an.
Das muss überhaupt nicht langweilig sein, da ich stets gerne mit angemessenen Anteilen des Depots antizyklisch oder im Einklang mit relativer Stärke in bestimmte Themen investiere.
Mit herzlichen Grüßen aus dem Rheinland von Ihrem unabhängigen Berater
Klaus Buhl